Idyla u moře s drinkem v ruce se po návratu může rychle proměnit v noční můru. Stačí otevřít bankovnictví a sledovat škody. Skryté poplatky, špatné kurzy a nevýhodné výběry z bankomatů vás dokážou připravit o tisíce korun.
Nenechávejte peníze v kapsách zahraničních bank. Připravili jsme pro vás přehledný návod, jak správně nastavit účty a vyhnout se drahým chybám v EU i ve světě.
Past jménem DCC
Pokud si z tohoto článku máte odnést jedinou věc, pak je to zkratka DCC – Dynamic Currency Conversion (Dynamická konverze měny). Potkáte ji na terminálech v obchodech i u zahraničních bankomatů.
Bankomat i terminál poznaly, že máte českou kartu, a nabízí vám zaúčtování přímo v CZK. Jenže v tom je ten hlavní háček.
📊 Představte si to na příkladu: Kupujete si v Itálii pizzu. Místo abyste zaplatili přímo v eurech, přizvete si soukromého tlumočníka. Ten vám cenu přepočítá podle svého velmi nevýhodného kurzu a ještě si přisadí tučnou provizi. Výsledek? Za úplně stejnou pizzu zaplatíte o 10 až 15 % více.
✅ Co dělat u terminálu a bankomatu: Kdykoliv vám přístroj nabídne výběr mezi místní měnou (EUR, USD apod.) a korunami (CZK), vždy zvolte místní měnu bez konverze („Without Conversion“ / „Local Currency“). Přepočet pak provede vaše banka s podstatně výhodnějším kurzem.
Hotovost vs. karta: Věčné dilema cestovatelů
Spoléhat se pouze na jeden způsob placení je finanční hazard. Ideální je kombinace obojího. Podívejme se na jejich plusy a mínusy.
💳 Placení kartou
V rámci EU a vyspělých zemí světa je karta jasnou volbou číslo jedna. Je to rychlé, bezpečné a při správném nastavení i levné.
- Výhody: Nemusíte u sebe nosit balík peněz, v případě ztráty kartu jednoduše zablokujete v aplikaci, přehled o výdajích máte ihned v mobilu.
- Nevýhody: V odlehlejších oblastech, na tržnicích nebo v rozvojových zemích s ní neuspějete. Některé banky si navíc účtují skryté přirážky ke kurzům (tzv. kurzový spread), takže s každým nákupem mírně přeplácíte.
💶 Hotovost v kapse
Papírové peníze mají stále své nezastupitelné místo. Například v Německu nebo Rakousku stále narazíte na spoustu kaváren a restaurací, kde karty striktně odmítají. V jihovýchodní Asii nebo Africe je pak hotovost naprostou nutností.
- Výhody: Jistota, že zaplatíte kdekoli, stoprocentní kontrola nad rozpočtem (co nemáte v peněžence, to neutratíte).
- Nevýhody: Při krádeži nebo ztrátě už peníze nikdy neuvidíte. Směnárny v turistických centrech a na letištích mívají „loupeživé“ kurzy a poplatky, na kterých ztratíte desítky procent z měněné částky.
Tradiční česká banka vs. Fintech (Revolut, Wise)
Pokud cestujete do zahraničí častěji, vaše běžná česká karta vám pravděpodobně zbytečně luxuje peněženku. Na trhu dnes existují skvělé alternativy v podobě fintechových aplikací jako Revolut nebo Wise. Pojďme si je srovnat.
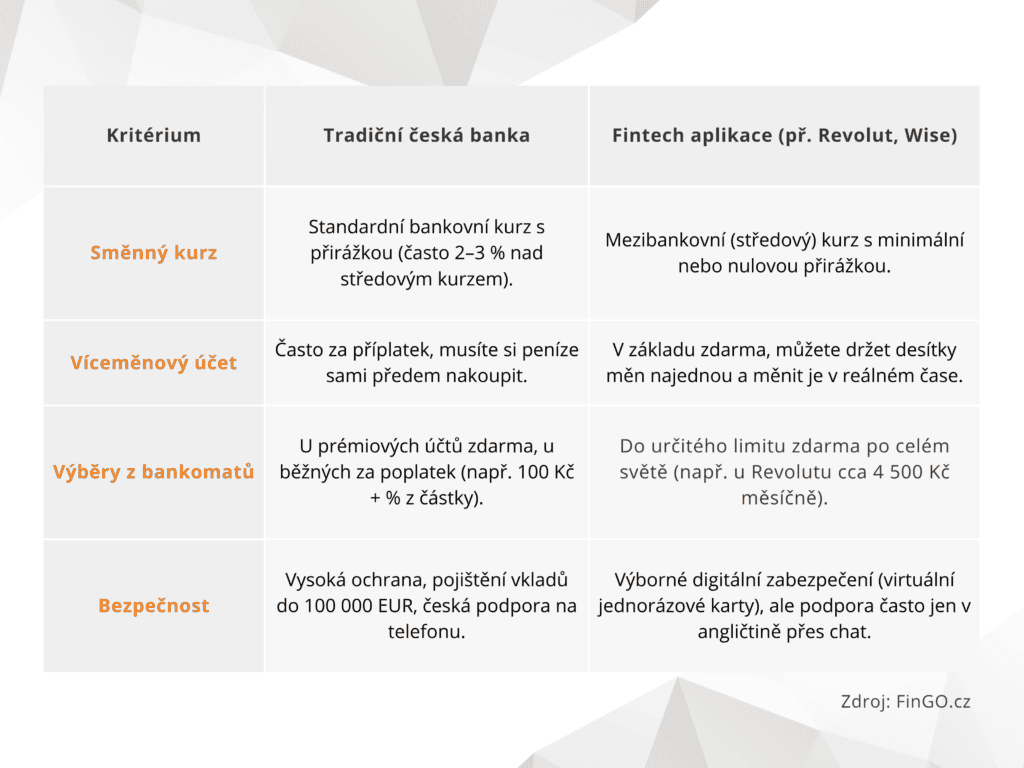
🟠 Příklad z praxe: Pokud na dovolené utratíte kartou v přepočtu 30 000 Kč, s fintech kartou s čistým mezibankovním kurzem můžete oproti méně výhodnému kurzu běžné banky ušetřit klidně 600 až 900 Kč. To už je příjemná večeře v přístavu zdarma.
Přečtěte si náš další článek na téma: Kreditní vs. debetní karta: Znáte rozdíly a víte, která se vám vyplatí?
Co zkontrolovat v mobilním bankovnictví před odjezdem?
Než sednete do letadla nebo auta, věnujte pět minut nastavení své bankovní aplikace. Ušetří vám to spoustu vrásek.
💳 Platební limity: Zkontrolujte si limity pro platby a výběry z bankomatů. Nezapomeňte, že autopůjčovny nebo hotely často vyžadují blokaci vysoké vratné kauce (depozitu), která vám může denní či týdenní limit okamžitě vyčerpat.
🌍 Povolení kontinentu (Geo-blocking): Některé banky z bezpečnostních důvodů blokují transakce mimo Evropu. Pokud letíte do Asie nebo Ameriky, musíte v aplikaci tyto regiony ručně povolit.
🏖️ Cestovní pojištění ke kartě: Mnoho lidí spoléhá na pojištění, které mají zdarma k platební kartě. Pozor však na pojistné limity! U základních karet bývají limity na léčebné výlohy nízké.
Pozor na poplatky samotných bankomatů
Mnoho českých bank láká na „výběry z bankomatů v zahraničí zdarma“. Háček je v tom, že vám poplatek nestrhne vaše banka, ale provozovatel cizího bankomatu.
Tento poplatek za použití přístroje se nazývá Surcharge fee (či Access Fee). Běžně na něj narazíte u nebankovních provozovatelů, jako jsou žluto-modré bankomaty Euronet.
Kolik zaplatíte navíc?
- V Evropě: typicky 2 až 8 EUR za jeden výběr.
- V exotice: často pevná částka (např. v Thajsku standardně 220 THB, tedy cca 150 Kč)
❗️ Důležité varování: Bankomat vás na poplatek musí upozornit na obrazovce ještě před dokončením transakce. Pokud s částkou nesouhlasíte, výběr zrušte. Raději vyhledejte bankomat velké kamenné banky (např. Santander, UniCredit), kde bývají tyto poplatky nižší nebo žádné.
💡 Často kladené dotazy (FAQ)
Kreditka, nebo debetka: Co zabalit s sebou?
Ideálně obě. Debetní kartu používejte na běžné nákupy i výběry. Kreditka je pak nutná pojistka – autopůjčovny a hotely ji v cizině vyžadují pro blokaci vratné kauce a debetky často neakceptují.
Co dělat, když bankomat sežere kartu?
Hlavně klid. Je-li bankomat u pobočky, řešte to hned uvnitř s pasem v ruce. Pokud se to stane na ulici nebo v noci, kartu ihned zablokujte v mobilní aplikaci. Vždy cestujte s více kartami, druhou nechte v hotelovém trezoru a v mobilu mějte aktivní Apple Pay nebo Google Pay.
Měnit peníze už v ČR, nebo až v cizině?
Záleží, kam jedete. Eura a dolary vyměňte předem v dobré české směnárně bez poplatků. Exotické měny (Asie, Afrika) u nás neměňte – kurzy bývají nevýhodné. Do exotiky si vezměte eura či dolary a směňte je až na místě, případně vyberte místní měnu z bankomatu (bez DCC).
Zdroj: Fingo.cz